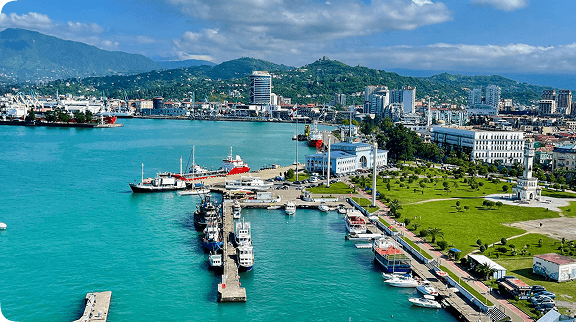
لتحويل الأموال إلى جورجيا بهدف شراء شقة، ابدأ بالتنسيق مع البنكين المُرسِل والمُستقبِل بشأن المبلغ والعملة وبيانات المستفيد. بعد ذلك، جهّز عقد الشراء والمستندات المثبتة لمصدر الأموال؛ فوجود خيار التحويل إلى بطاقة مصرفية في التطبيق لا يعني بالضرورة إمكانية سداد كامل قيمة الصفقة عبر هذه الوسيلة.
عند اختيار شقة قيد الإنشاء في باتومي، تأكد من خطة الدفع وتفاصيل التحويل قبل سداد الدفعة الأولى، إذ قد تكون المهلة المحددة للدفع في العقد أقصر من الوقت اللازم للفحص المصرفي. نوضح أدناه خطوات إعداد الحوالة والشروط المعلنة للخدمات المالية وفق تدقيق أُجري في 11 سبتمبر 2026، مع ضرورة إعادة التحقق منها قبل تنفيذ أي تحويل.
ما القواعد التي يجب التحقق منها قبل التحويل من روسيا؟
ثمة فارق بين القواعد العامة للجهات التنظيمية وإمكانية تنفيذ عملية مصرفية بعينها. فبحسب إيضاح بنك روسيا المحدَّث في 1 يونيو 2026، يُتاح للأفراد — سواء كانوا مقيمين أو غير مقيمين من دول صديقة — تحويل الأموال إلى الخارج إلى حساباتهم الشخصية أو لأشخاص آخرين دون قيود وفق تلك القاعدة، بينما تنطبق شروط خاصة على غير المقيمين من الدول غير الصديقة.
أما إذا كان المستفيد شركة تطوير عقاري، فلا تفترض سريان القواعد نفسها الخاصة بالتحويل للأفراد؛ إذ يتعين إبلاغ البنك بالهدف الفعلي للتحويل، وهو سداد مستحقات عقد شراء عقار. وتخضع العملية للتدقيق بناءً على الوضع القانوني للطرفين، والبلد، والعملة، والبنوك الوسيطة والمشاركة، والقيود المعمول بها.
تتطلب القوائم القديمة للبنوك التي تجري تحويلات إعادة تدقيق دورية. فعلى سبيل المثال، لا تزال صفحة رايفايزن بنك المخصصة للأفراد تشير إلى تعليق الحوالات الدولية الصادرة منذ 2 سبتمبر 2024. لذا، وقبل شراء العملة الأجنبية، استفسر من مصرفك عن شروط التحويل إلى وجهتك تحديداً، ولا تعتمد على تجارب سابقة لآخرين مرّ عليها عام أو أكثر.
كيف تختار وسيلة التحويل المناسبة لقيمة الصفقة؟
انطلق دائماً من المبلغ الصافي المطلوب وصوله إلى البائع، وقارنه بحدود وقدرات وسيلة الدفع؛ فقد تختلف خدمات تحويل الأفراد من حيث عملة الإيداع، والحد الأقصى للعملية الواحدة، وفئة المستفيدين المسموح بها. وتوضح شروط التحويل المذكورة في دليل تي-بنك (T-Bank) الخاص بجورجيا أهمية الانتباه إلى هذه التفاصيل الدقيقة.
| طريقة التحويل | الشروط المعلنة في المثال | ما ينبغي التحقق منه عند شراء عقار |
|---|---|---|
| عبر رقم الحساب الدولي (IBAN) في تطبيق تي-بنك | الخصم بالروبل والإيداع باللاري الجورجي؛ من 3,500 إلى 550,000 روبل لكل معاملة. تشمل القائمة: Bank of Georgia، وTBC Bank، وCredo Bank، وLiberty Bank، وBasisbank. | هل الحد المالي كافٍ، وهل العملة ملائمة، وهل يُسمح بتحويل الأموال لهذا المستفيد وهذا الغرض بالذات؟ |
| إلى البطاقة المصرفية عبر تي-بنك | حتى 1,000,000 روبل لكل عملية وحتى 5,000,000 روبل شهرياً؛ وتعتمد عملة الإيداع على البنك وخيارات الحساب المتاحة. | هل تتناسب هذه القناة مع المبلغ والغرض من الدفع، وما المستندات التي ستثبت سدادك للمبلغ للبائع لاحقاً؟ |
| التحويل المصرفي بالبيانات الكاملة (سويفت) | تُحدد الإمكانية والعملة والرسوم والأطراف الوسيطة بناءً على تفاصيل كل طلب تحويل على حدة. | هل يقبل البنك المستلِم الحوالات من هذا المُرسِل بموجب عقد شراء عقار؟ |
قبل إجراء تحويل بمبلغ كبير، تأكد مع المستفيد من إمكانية استلام الحوالة دون عوائق وجهّز الأوراق المطلوبة. ورغم أن إرسال مبلغ تجريبي صغير يفيد في التأكد من صحة البيانات المصرفية، إلا أنه لا يضمن بالضرورة مرور المبلغ الإجمالي كاملاً.
ينبغي أيضاً فحص أنظمة التحويل السريع من حيث بلد الإرسال وطريقة الاستلام والغرض؛ فالقدرة على استلام الأموال نقداً أو على بطاقة شخصية لا تعني إمكانية استخدامها لسداد فاتورة شركة أو كيان قانوني. وتجنب تماماً تجزئة المبلغ أو الاستعانة بأطراف ثالثة لإرساله بهدف الالتفاف على الحدود المالية أو إجراءات الامتثال.
التحويل إلى حسابك الشخصي أم مباشرة إلى البائع؟
يتيح التحويل إلى حسابك الشخصي في جورجيا إتمام مرحلة التحويل الدولي أولاً بمعزل عن الصفقة، ثم سداد مستحقات البائع محلياً بعد ذلك. ويتطلب هذا فتح حساب مصرفي مسبقاً، واستعداد البنك لقبول الأموال بمصدرها وغرضها المصرح عنهما. كما ينبغي مراعاة رسوم إدارة الحساب، وتكاليف تصريف العملة، وعمولات التحويل الداخلي؛ ففتح الحساب في حد ذاته لا يعني موافقة تلقائية على استقبال مبالغ ضخمة لاحقاً.
أما السداد المباشر لحساب البائع، فيوفر عليك خطوة التحويل بين حساباتك إن كان العقد والبنكان يسمحان بذلك. اطلب من المطور العقاري للمشروع المختار البيانات المصرفية الرسمية وآلية تأكيد استلام الدفعات. كما يجب أن تتطابق بيانات المستفيد تماماً مع الطرف المذكور في العقد؛ فاستخدام حساب شخص آخر يستوجب وجود مسوغ قانوني واضح وموثق، ولا يُكتفى بالاتفاق الشفهي مع الوسيط.
قد يتطلب أمر التحويل المصرفي اسم المستفيد أو عنوانه، ورقم الآيبان (IBAN)، واسم البنك ورمز السويفت (SWIFT/BIC)، بالإضافة إلى بيانات البنك المراسل، والتي يجب الحصول عليها من تعليمات البنك الخاصة بالعملة المعنية. ويوضح البنك الوطني الجورجي أن رقم الحساب الدولي (IBAN) في جورجيا يتكون من 22 خانة، غير أن صحة عدد الخانات لا تثبت بالضرورة ملكية الحساب للبائع. وفي حال حدوث أي تغيير مفاجئ في الحسابات المصرفية، أعِد التحقق منها عبر قناة اتصال موثوقة استخدمتها مسبقاً.
ما المستندات المطلوبة للبنوك؟
عليك تقديم إثبات واضح لمصدر الأموال وللغرض من دفعها؛ إذ ينص قانون مكافحة غسل الأموال في جورجيا على التحقق من هوية العميل، وطبيعة المعاملات، ومصدر الأموال عند الاقتضاء. ويحدد البنك الذي تتعامل معه قائمة الوثائق المطلوبة لكل عملية بناءً على المعايير التنظيمية المعمول بها.
جهّز عقد الشراء النهائي أو مسودته إن كان التنسيق يجري قبل التوقيع، إلى جانب جدول الدفعات وفاتورة البائع إن وُجدت. ولإثبات شرعية الأموال، يمكنك الاستعانة بشهادات إثبات الدخل، أو الإقرارات الضريبية، أو كشوفات الحسابات الادخارية، أو عقود بيع ممتلكات سابقة مع ما يثبت قبض عوائدها؛ وهذه خيارات تختلف باختلاف الحالة وليست حزمة موحدة مفروضة على الجميع.
تأكد من ترابط وتطابق المستندات: كأن يتطابق اسم المُرسِل مع صاحب الحساب، وأن يكون المبلغ متناسباً منطقياً مع الدخل أو بيع الممتلكات، وأن يطابق سبب التحويل بنود العقد. وإن كانت الأموال قد نُقلت سابقاً بين حسابات شخصية متعددة، فاحتفظ بكشوفات الحسابات التي تثبت مسار هذا التسلسل، إذ إن التحويل من حسابك في الخارج لا يعفيك من إثبات المصدر الأصلي لتلك الأموال.
استفسر مسبقاً عن اللغة المقبولة للمستندات، وما إذا كانت تتطلب ترجمة أو تصديقاً رسمياً، وعن القنوات الآمنة لتقديمها. وإذا كان هناك تغيير في اللقب، أو اختلاف في طريقة كتابة الاسم بالأحرف اللاتينية، أو توكيل لشخص ينوب عنك، فأرفق المستندات التوضيحية اللازمة. وإياك وتعديل كشوف الحسابات يدوياً أو ذكر غرض صوري للتحويل لتسريع الإجراءات.
كيف تحسب التكلفة الإجمالية للتحويل؟
قارن المصاريف دائماً على أساس المبلغ الصافي النهائي الذي سيصل إلى البائع؛ فعمولة الإرسال لا تمثل سوى جزء من إجمالي النفقات. ويشمل الحساب أيضاً سعر صرف العملة، وخصومات البنوك الوسيطة، ورسوم الإيداع المحتملة، وتكلفة التحويل الداخلي اللاحق داخل جورجيا. وإذا جرى تحويل الروبل إلى لاري جورجي بينما ينص العقد على عملة أو آلية دفع أخرى، فتحقق من تكلفة وشروط عملية التصريف التالية.
اطلب بياناً واضحاً بالعملية: المبلغ الذي سيُخصم من حسابك، والمبلغ الصافي الذي سيصل إلى المستفيد، وأي اقتطاعات لم تتحدد بعد. وعند إجراء تحويل مصرفي، حدد كيفية توزيع المصاريف؛ فالرمز SHA يعني تقاسم الرسوم، بينما يعني OUR تحمل المُرسِل لكامل التكاليف، ويتعين التأكد من إتاحة وشروط هذه الخيارات لدى البنك لكل عملية بعينها.
الدعاية التي تروج لـ “انعدام العمولات” لا تعني إطلاقاً مجانية تصريف العملات؛ فخدمة Korona، على سبيل المثال، توضح في إرشاداتها وجود هامش خاص في سعر الصرف فضلاً عن رسوم قد يفرضها البنك المصدر للبطاقة. والاكتفاء بمقارنة نسب الرسوم المعلنة يحجب الفارق الحقيقي بين المبلغ المخصوم وما يصل إلى المستفيد بالفعل.
عند شراء شقة، قد يؤثر هذا الفارق على تنفيذ بنود العقد؛ فإذا استلم البائع مبلغاً أقل من المستحق بسبب الاستقطاعات، فستكون مطالباً بسداد النقص. لذا، اتفق مسبقاً مع البائع على من يتحمل الرسوم وعلى نوع الإشعار الذي يثبت السداد الكامل. وفي حال الشراء بالتقسيط، أعِد حساب التكاليف قبل سداد كل قسط، إذ لا تظل أسعار الصرف والشروط السابقة ثابتة تلقائياً طوال فترة السداد.
ماذا تفعل في حال تأخر الحوالة أو ارتدادها؟
إن ظهور حالة “تم الإرسال” يؤكد دخول العملية مرحلة المعالجة، لكنه لا يعني بالضرورة قيد المبلغ في حساب البائع. احتفظ بأمر الدفع، ورقم العملية المرجعي، وأي إشعار متوفر من البنك. وفي حال التحويل عبر سويفت (SWIFT)، اطلب إشعار التحويل أو رمز التتبع الذي يمكن البنك من تتبع مسار الحوالة بدقة.
إذا تأخر وصول الأموال، تواصل مع البنك المُرسِل للوقوف على حالة الحوالة، ومعرفة ما إذا كان هناك استفسار من البنك الوسيط أو المستلِم، واستيضاح إجراءات التتبع؛ ثم أرسل أي وثائق مطلوبة عبر القنوات الرسمية. وأخطر البائع بالتأخير مع مراجعة المواعيد المنصوص عليها في العقد، فالفحص المصرفي في حد ذاته لا يغير من التزاماتك التعاقدية.
في حال ارتداد الحوالة، استفسر عن السبب وعن المبلغ الفعلي المُسترد وحجم الاقتطاعات. وقبل إعادة المحاولة، صحح أي خطأ في البيانات أو تباين في المستندات، وتأكد مجدداً من إمكانية التنفيذ. وإذا كان الرفض بسبب قيود مصرفية، فلا تحاول إخفاء الغرض الحقيقي أو أطراف المعاملة، بل تشاور مع البنك والمحامي المشرف على الصفقة لاختيار وسيلة دفع مقبولة ومناقشة الآثار المترتبة على العقد.
ما الذي يجب الاتفاق عليه قبل دفع عربون الشقة؟
أعد بطاقة بيانات واضحة للدفعة المزمع إرسالها، تشمل: بلد وبنك الإرسال، وبيانات صاحب الحساب، ومصدر الأموال، والمبلغ والعملة، وهوية المستفيد، والسند القانوني بموجب العقد. اعرض هذه البيانات على البنوك عبر قنواتها الرسمية لمعرفة متطلباتها بدقة. واطلب من البائع شروط الدفع بالتفصيل، بما في ذلك المهل الزمنية، وتوزيع العمولات، والإجراءات المتبعة عند التأخير أو الارتداد. وبعد استيفاء هذه الإيضاحات، يمكنك موازنة التكاليف واختيار الوسيلة الأكثر أماناً وملاءمة لصفقتك.